Domain schutzschilder.de kaufen?
Wir ziehen mit dem Projekt
schutzschilder.de um.
Sind Sie am Kauf der Domain
schutzschilder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schutzschilder.de kaufen?
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
Was bedeutet Mwst ausweisbar Auto?
"Mwst ausweisbar" bedeutet, dass die Mehrwertsteuer (Mwst) auf dem Auto separat ausgewiesen und vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen relevant, die das Auto geschäftlich nutzen und die Vorsteuer geltend machen möchten. Bei Privatpersonen ist die Mwst nicht ausweisbar, da sie nicht zum Vorsteuerabzug berechtigt sind. Es ist wichtig zu beachten, dass der Begriff "Mwst ausweisbar" darauf hinweist, dass der angegebene Preis des Autos exklusive Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Beim Kauf eines Autos mit Mwst ausweisbar sollte man darauf achten, dass die entsprechenden steuerlichen Voraussetzungen erfüllt sind, um die Vorsteuer geltend machen zu können. **


Ähnliche Suchbegriffe für Ausweisbar
Top-Angebote
Produkte zum Begriff Ausweisbar:
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
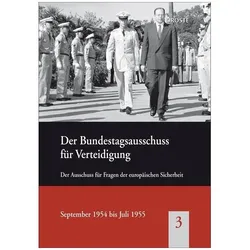
Der Bundestagsausschuss für Verteidigung 03: Der Ausschuss für Fragen der europäischen Sicherheit, S, SachbücherDer dritte Band der Reihe "Der Bundestagsausschuss für Verteidigung und seine Vorläufer" bietet einen umfassenden Einblick in die frühe Phase der deutschen Wiederbewaffnung. Herausgegeben vom Zentrum für Militärgeschichte und Sozialwissenschaften der Bundeswehr (ZMSBw), richtet sich dieses Werk an Fachleute und Interessierte aus den Bereichen Politikwissenschaft, Militärgeschichte, Sozialwissenschaft, Zeitgeschichte und Biografieforschung. Die enthaltenen Sitzungsprotokolle, die von September 1954 bis Juli 1955 reichen, dokumentieren entscheidende Themen wie die NATO-Mitgliedschaft der Bundesrepublik, den Aufbau der Bundeswehr sowie Aspekte der inneren Führung und der Kriegsdarstellung. Diese Dokumente sind von historischer Bedeutung, da sie die ersten eigenständigen Entscheidungen der Bundesregierung, des Bundesrates und des Bundestages im Bereich der Verteidigungs- und Sicherheitspolitik festhalten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann ist die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist ausweisbar, wenn ein Unternehmen als umsatzsteuerpflichtig gilt und somit berechtigt ist, die gezahlte Mehrwertsteuer auf Einkäufen als Vorsteuer geltend zu machen. Dies ist in der Regel der Fall, wenn das Unternehmen Waren oder Dienstleistungen verkauft, die der Umsatzsteuer unterliegen. Die ausgewiesene Mehrwertsteuer auf Rechnungen kann dann vom Unternehmen als Vorsteuer abgezogen werden, was zu einer Reduzierung der tatsächlich zu zahlenden Steuer führt. Es ist wichtig, dass die ausgewiesene Mehrwertsteuer korrekt und transparent auf den Rechnungen ausgewiesen wird, um die Vorsteuer geltend machen zu können. Unternehmen sollten daher sicherstellen, dass ihre Rechnungen den gesetzlichen Anforderungen entsprechen, um die ausgewiesene Mehrwertsteuer als Vorsteuer abziehen zu können. **
-
Was bedeutet MwSt nicht ausweisbar?
Was bedeutet MwSt nicht ausweisbar? MwSt nicht ausweisbar bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist und somit der Endverbraucher diese nicht vom Finanzamt zurückfordern kann. Dies ist häufig bei Gebrauchtwaren der Fall, da der Verkäufer die Mehrwertsteuer bereits beim Kauf gezahlt hat. Somit spart der Käufer Geld, da er keine zusätzliche Mehrwertsteuer zahlen muss. Es ist wichtig zu beachten, dass bei Geschäften mit MwSt nicht ausweisbar keine Vorsteuer geltend gemacht werden kann. **
-
Was bedeutet MwSt ausweisbar beim Autokauf?
"MwSt ausweisbar" bedeutet, dass die Mehrwertsteuer (MwSt) auf dem Kaufpreis des Autos separat ausgewiesen und somit vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen oder Selbstständige relevant, die das Fahrzeug geschäftlich nutzen und die Vorsteuer geltend machen können. Durch die Möglichkeit der MwSt-Ausweisung kann der tatsächliche Kaufpreis für das Fahrzeug für diese Käufergruppen günstiger ausfallen. Es ist wichtig zu beachten, dass nicht alle Fahrzeuge mit MwSt ausweisbar sind, daher sollte man sich vor dem Kauf über die steuerlichen Details informieren. Insgesamt bietet die Option der MwSt-Ausweisung beim Autokauf eine Möglichkeit zur steuerlichen Entlastung für bestimmte Käufergruppen. **
-
Warum ist die Mehrwertsteuer nicht ausweisbar?
Die Mehrwertsteuer ist in den meisten Ländern gesetzlich vorgeschrieben und muss von Unternehmen auf den Verkaufspreis aufgeschlagen werden. Da sie letztendlich vom Endverbraucher getragen wird, ist es nicht möglich, sie separat auszuweisen. Dies soll verhindern, dass Unternehmen die Mehrwertsteuer als zusätzliche Einnahmequelle betrachten oder sie falsch ausweisen. Zudem soll die Transparenz für Verbraucher gewährleistet werden, da der Endpreis bereits die Mehrwertsteuer beinhaltet. Letztendlich dient die Nicht-Ausweisbarkeit der Mehrwertsteuer der Vereinfachung des Steuersystems und der Vermeidung von Missbrauch. **

Was bedeutet MwSt nicht ausweisbar Auto?
"MwSt nicht ausweisbar Auto" bedeutet, dass der Verkäufer des Autos nicht berechtigt ist, die Mehrwertsteuer (MwSt) auf der Rechnung separat auszuweisen. Dies kann verschiedene Gründe haben, z.B. wenn es sich um einen Privatverkauf handelt oder das Auto als Gebrauchtwagen verkauft wird. In diesem Fall ist der Preis, den der Käufer zahlt, bereits inklusive der MwSt. Es bedeutet also, dass der Endpreis nicht mehr verhandelbar ist und keine zusätzliche Mehrwertsteuer anfällt. Es ist wichtig, dies vor dem Kauf zu wissen, um Missverständnisse zu vermeiden. **
Was bedeutet Mwst nicht ausweisbar beim Autokauf?
"MwSt nicht ausweisbar" bedeutet, dass der Verkäufer keine Umsatzsteuer (Mehrwertsteuer) auf den Verkaufspreis des Autos erhebt oder ausweist. Dies kann der Fall sein, wenn der Verkäufer kein gewerblicher Händler ist oder das Fahrzeug bereits zuvor umsatzsteuerlich genutzt wurde. In solchen Fällen kann der Käufer die Umsatzsteuer nicht als Vorsteuer geltend machen. Es ist wichtig zu beachten, dass der Preis des Fahrzeugs ohne ausgewiesene MwSt möglicherweise günstiger erscheint, aber der Käufer kann die Umsatzsteuer nicht zurückfordern. Es ist ratsam, sich vor dem Kauf über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Ausweisbar:
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
-
Was bedeutet Mwst ausweisbar Auto?
"Mwst ausweisbar" bedeutet, dass die Mehrwertsteuer (Mwst) auf dem Auto separat ausgewiesen und vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen relevant, die das Auto geschäftlich nutzen und die Vorsteuer geltend machen möchten. Bei Privatpersonen ist die Mwst nicht ausweisbar, da sie nicht zum Vorsteuerabzug berechtigt sind. Es ist wichtig zu beachten, dass der Begriff "Mwst ausweisbar" darauf hinweist, dass der angegebene Preis des Autos exklusive Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. Beim Kauf eines Autos mit Mwst ausweisbar sollte man darauf achten, dass die entsprechenden steuerlichen Voraussetzungen erfüllt sind, um die Vorsteuer geltend machen zu können. **
-
Wann ist die MWSt ausweisbar?
Die Mehrwertsteuer (MWSt) ist ausweisbar, wenn ein Unternehmen als umsatzsteuerpflichtig gilt und somit berechtigt ist, die gezahlte Mehrwertsteuer auf Einkäufen als Vorsteuer geltend zu machen. Dies ist in der Regel der Fall, wenn das Unternehmen Waren oder Dienstleistungen verkauft, die der Umsatzsteuer unterliegen. Die ausgewiesene Mehrwertsteuer auf Rechnungen kann dann vom Unternehmen als Vorsteuer abgezogen werden, was zu einer Reduzierung der tatsächlich zu zahlenden Steuer führt. Es ist wichtig, dass die ausgewiesene Mehrwertsteuer korrekt und transparent auf den Rechnungen ausgewiesen wird, um die Vorsteuer geltend machen zu können. Unternehmen sollten daher sicherstellen, dass ihre Rechnungen den gesetzlichen Anforderungen entsprechen, um die ausgewiesene Mehrwertsteuer als Vorsteuer abziehen zu können. **
-
Was bedeutet MwSt nicht ausweisbar?
Was bedeutet MwSt nicht ausweisbar? MwSt nicht ausweisbar bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist und somit der Endverbraucher diese nicht vom Finanzamt zurückfordern kann. Dies ist häufig bei Gebrauchtwaren der Fall, da der Verkäufer die Mehrwertsteuer bereits beim Kauf gezahlt hat. Somit spart der Käufer Geld, da er keine zusätzliche Mehrwertsteuer zahlen muss. Es ist wichtig zu beachten, dass bei Geschäften mit MwSt nicht ausweisbar keine Vorsteuer geltend gemacht werden kann. **
Ähnliche Suchbegriffe für Ausweisbar
-
Der Bundestagsausschuss für Verteidigung 03: Der Ausschuss für Fragen der europäischen Sicherheit, S, SachbücherDer dritte Band der Reihe "Der Bundestagsausschuss für Verteidigung und seine Vorläufer" bietet einen umfassenden Einblick in die frühe Phase der deutschen Wiederbewaffnung. Herausgegeben vom Zentrum für Militärgeschichte und Sozialwissenschaften der Bundeswehr (ZMSBw), richtet sich dieses Werk an Fachleute und Interessierte aus den Bereichen Politikwissenschaft, Militärgeschichte, Sozialwissenschaft, Zeitgeschichte und Biografieforschung. Die enthaltenen Sitzungsprotokolle, die von September 1954 bis Juli 1955 reichen, dokumentieren entscheidende Themen wie die NATO-Mitgliedschaft der Bundesrepublik, den Aufbau der Bundeswehr sowie Aspekte der inneren Führung und der Kriegsdarstellung. Diese Dokumente sind von historischer Bedeutung, da sie die ersten eigenständigen Entscheidungen der Bundesregierung, des Bundesrates und des Bundestages im Bereich der Verteidigungs- und Sicherheitspolitik festhalten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet MwSt ausweisbar beim Autokauf?
"MwSt ausweisbar" bedeutet, dass die Mehrwertsteuer (MwSt) auf dem Kaufpreis des Autos separat ausgewiesen und somit vom Käufer zurückgefordert werden kann, wenn dieser zum Vorsteuerabzug berechtigt ist. Dies ist vor allem für Unternehmen oder Selbstständige relevant, die das Fahrzeug geschäftlich nutzen und die Vorsteuer geltend machen können. Durch die Möglichkeit der MwSt-Ausweisung kann der tatsächliche Kaufpreis für das Fahrzeug für diese Käufergruppen günstiger ausfallen. Es ist wichtig zu beachten, dass nicht alle Fahrzeuge mit MwSt ausweisbar sind, daher sollte man sich vor dem Kauf über die steuerlichen Details informieren. Insgesamt bietet die Option der MwSt-Ausweisung beim Autokauf eine Möglichkeit zur steuerlichen Entlastung für bestimmte Käufergruppen. **
-
Warum ist die Mehrwertsteuer nicht ausweisbar?
Die Mehrwertsteuer ist in den meisten Ländern gesetzlich vorgeschrieben und muss von Unternehmen auf den Verkaufspreis aufgeschlagen werden. Da sie letztendlich vom Endverbraucher getragen wird, ist es nicht möglich, sie separat auszuweisen. Dies soll verhindern, dass Unternehmen die Mehrwertsteuer als zusätzliche Einnahmequelle betrachten oder sie falsch ausweisen. Zudem soll die Transparenz für Verbraucher gewährleistet werden, da der Endpreis bereits die Mehrwertsteuer beinhaltet. Letztendlich dient die Nicht-Ausweisbarkeit der Mehrwertsteuer der Vereinfachung des Steuersystems und der Vermeidung von Missbrauch. **
-
Was bedeutet MwSt nicht ausweisbar Auto?
"MwSt nicht ausweisbar Auto" bedeutet, dass der Verkäufer des Autos nicht berechtigt ist, die Mehrwertsteuer (MwSt) auf der Rechnung separat auszuweisen. Dies kann verschiedene Gründe haben, z.B. wenn es sich um einen Privatverkauf handelt oder das Auto als Gebrauchtwagen verkauft wird. In diesem Fall ist der Preis, den der Käufer zahlt, bereits inklusive der MwSt. Es bedeutet also, dass der Endpreis nicht mehr verhandelbar ist und keine zusätzliche Mehrwertsteuer anfällt. Es ist wichtig, dies vor dem Kauf zu wissen, um Missverständnisse zu vermeiden. **
-
Was bedeutet Mwst nicht ausweisbar beim Autokauf?
"MwSt nicht ausweisbar" bedeutet, dass der Verkäufer keine Umsatzsteuer (Mehrwertsteuer) auf den Verkaufspreis des Autos erhebt oder ausweist. Dies kann der Fall sein, wenn der Verkäufer kein gewerblicher Händler ist oder das Fahrzeug bereits zuvor umsatzsteuerlich genutzt wurde. In solchen Fällen kann der Käufer die Umsatzsteuer nicht als Vorsteuer geltend machen. Es ist wichtig zu beachten, dass der Preis des Fahrzeugs ohne ausgewiesene MwSt möglicherweise günstiger erscheint, aber der Käufer kann die Umsatzsteuer nicht zurückfordern. Es ist ratsam, sich vor dem Kauf über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.